O que é uma put: o direito de vender, a obrigação de comprar
⚠ Este post contém números ilustrativos/exemplo usados para explicar a mecânica. Não são cotações reais de mercado. Ver nota no corpo do texto.
Put é o espelho da call, mas a confusão que ela causa é de outro tipo. Todo mundo entende rápido que “comprar call é apostar na alta”. Poucos param pra processar que comprar uma put também é comprar, e o direito que você adquire é o de vender, não de comprar. É um trava-língua na cabeça de quem está começando, e é exatamente aí que mora o conceito.
A definição que importa
Uma put dá ao comprador o direito de vender um ativo por um preço fixo (o strike, K) até uma data determinada (o vencimento), mediante o pagamento de um prêmio à vista. Se o preço do ativo cair abaixo do strike, você exerce o direito de vender pelo preço combinado, mais alto que o de mercado, e lucra a diferença. Se o ativo subir, você simplesmente não exerce, e perde só o prêmio pago.
Do outro lado do mesmo contrato está quem vende a put, o lançador. Ele recebe o prêmio à vista, mas assume a obrigação de comprar o ativo pelo strike se o comprador decidir exercer, mesmo que o preço de mercado tenha despencado bem abaixo disso. Comprar put é ter o direito de vender caro quando o mercado cai. Vender put é ter a obrigação de comprar caro quando o mercado cai. A mesma frase, dois lados opostos.
O payoff no vencimento
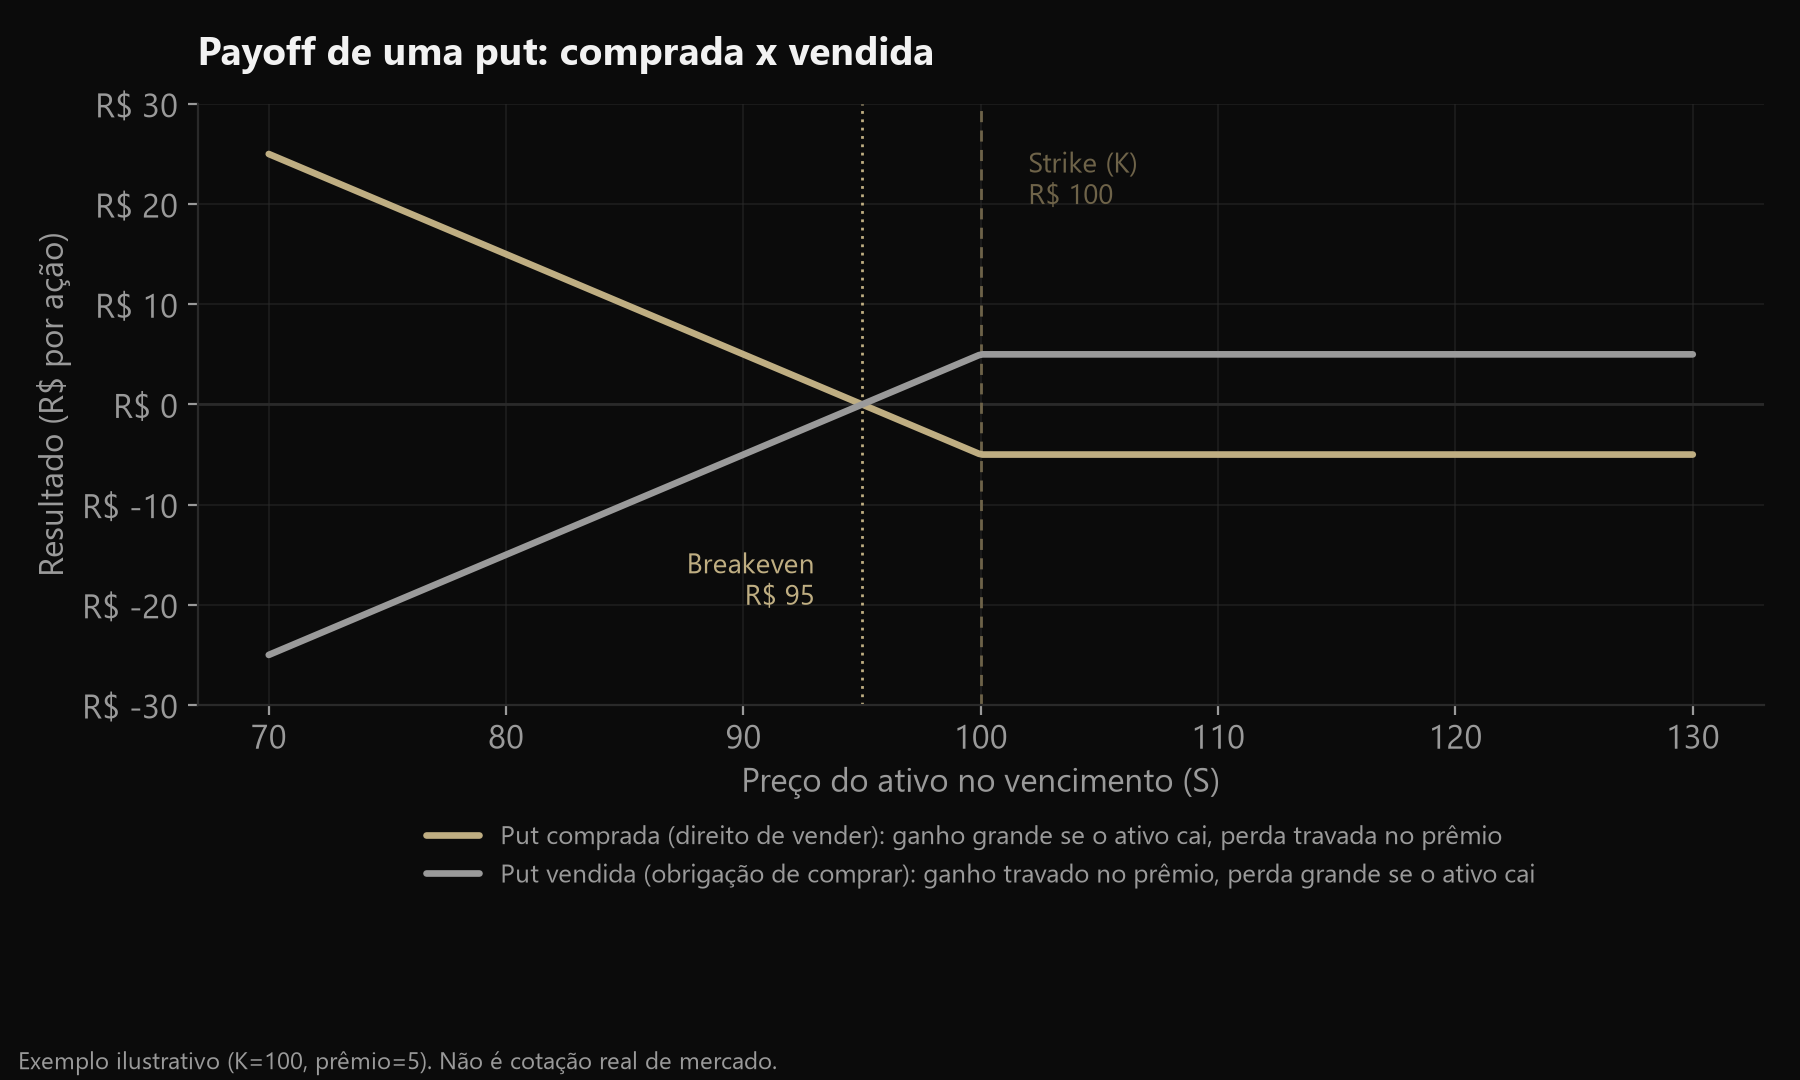
No exemplo (strike de R$ 100, prêmio de R$ 5): quem comprou a put lucra enquanto o ativo cai abaixo do breakeven (R$ 95, o strike menos o prêmio pago), e o ganho cresce R$ 1 pra cada R$ 1 de queda adicional, até o limite teórico de o ativo ir a zero. Se o ativo ficar acima de R$ 100, a perda do comprador é travada nos R$ 5 pagos, não importa se subiu 2% ou 40%.
Quem vendeu a put vê o espelho exato. Acima de R$ 100, fica com o prêmio inteiro (R$ 5), o melhor cenário possível pra esse lado. Abaixo de R$ 100, é obrigado a comprar o ativo pelo strike mesmo que o preço de mercado tenha caído bem mais, e a perda cresce sem limite teórico até o ativo valer zero.
Prêmio: os mesmos dois componentes, com uma pegadinha a mais
Assim como a call, o prêmio da put se decompõe em valor intrínseco (máximo entre strike menos preço do ativo, e zero) e valor extrínseco (o resto, que depende do tempo até o vencimento e da volatilidade esperada, e evapora até lá).
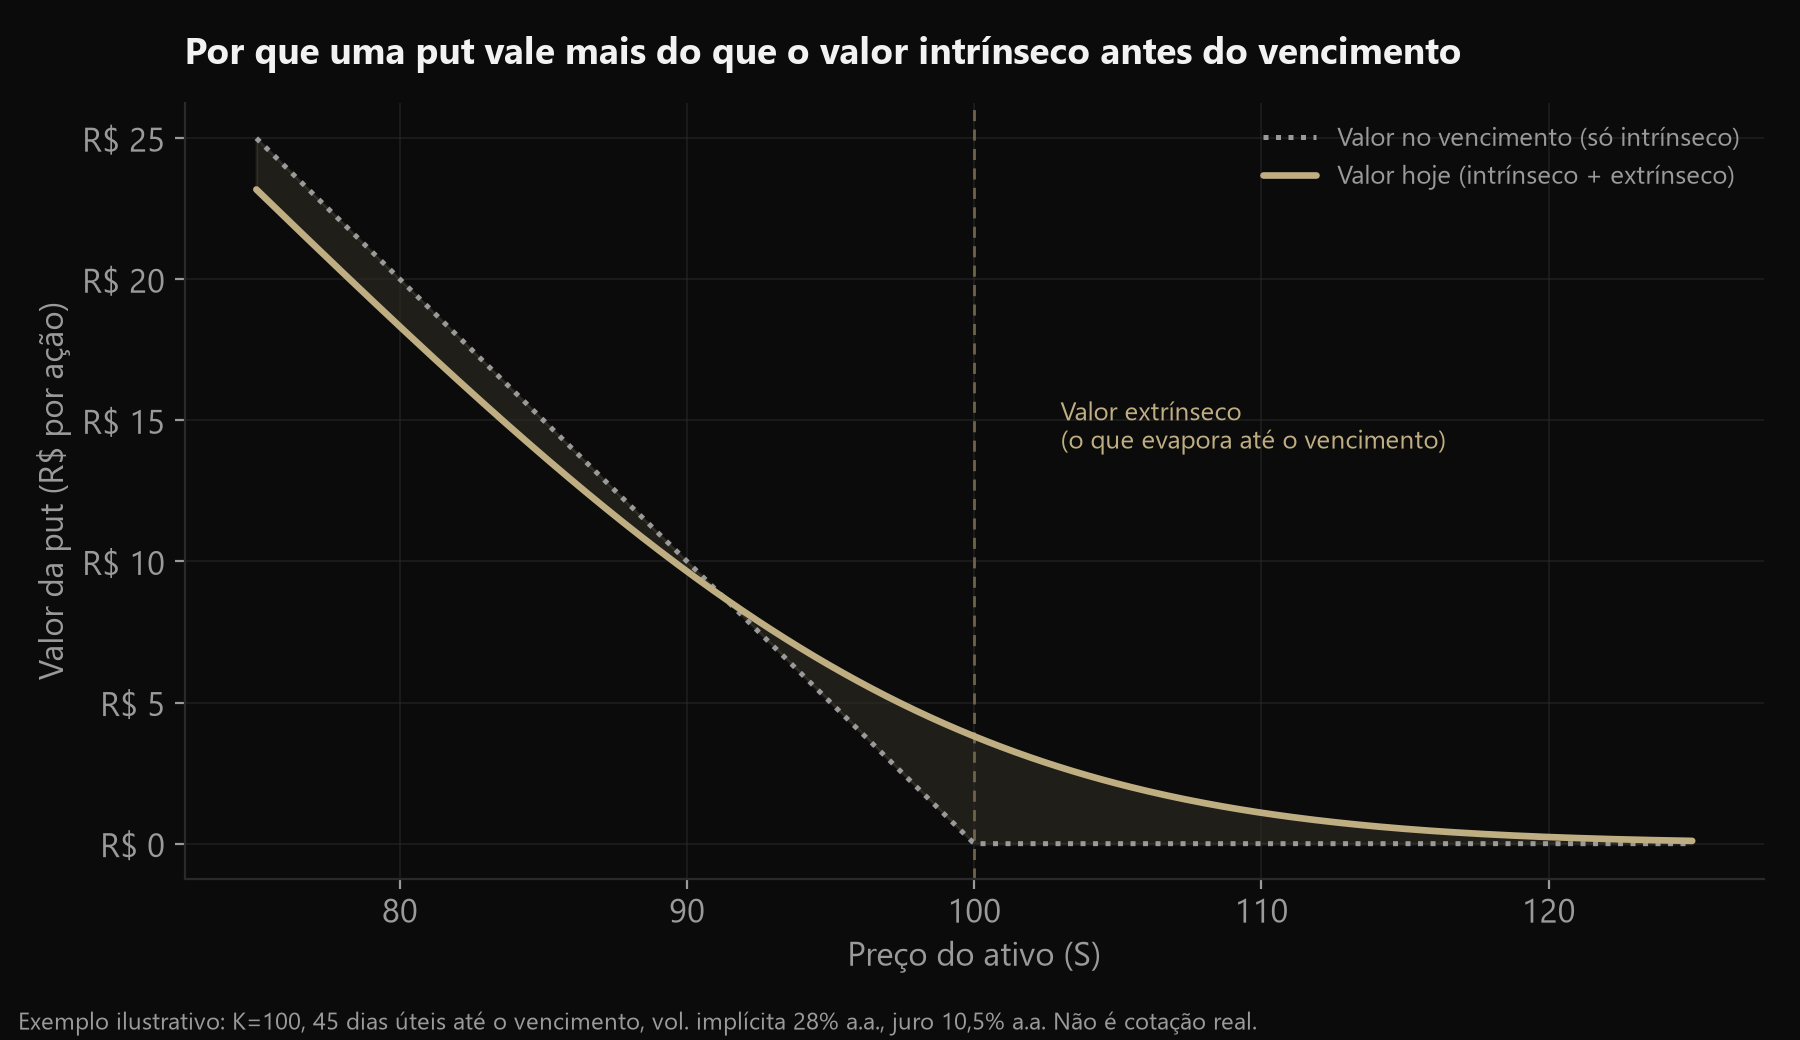
Só que aqui aparece uma sutileza que não existe na call: repare que, na ponta esquerda do gráfico (put bem dentro do dinheiro, ativo bem abaixo do strike), a curva do valor hoje fica abaixo da linha do valor intrínseco. O valor extrínseco, ali, é negativo. Isso não é erro de conta, é um efeito real de puts europeias quando o juro está alto: quem carrega uma put muito no dinheiro tem direito a receber o strike em algum momento no futuro (via exercício), mas prefere receber esse valor em caixa agora, e o juro alto torna essa espera cara. O efeito é pequeno no exemplo (juro de 10,5% a.a., 45 dias), mas cresce com Selic mais alta e vencimentos mais longos. Não é a regra prática do dia a dia, mas é o tipo de detalhe que separa quem decorou a fórmula de quem entende o que ela está dizendo.
Por que isso importa na prática
Comprar put tem uma função clara e bem estabelecida: é seguro. Assim como uma apólice, você paga um prêmio conhecido antecipadamente pra travar proteção contra um cenário de queda, sem abrir mão do upside se o ativo subir. É a lógica por trás do protective put e de metade de qualquer collar.
Vender put é mais traiçoeira. Parece geração de renda fácil (você recebe o prêmio à vista, e na maior parte do tempo o ativo não cai o suficiente pra ser exercido), mas o risco real é ficar obrigado a comprar um ativo que despencou, pelo preço de antes da queda. Na Sarisa, venda de put só entra com caixa de verdade reservado pra honrar a compra se for exercida (nunca a descoberto), e normalmente como parte de uma estrutura maior de acúmulo, onde “ser exercido e comprar o ativo mais barato do que o preço de hoje” já é um resultado aceitável da tese, não um acidente. O princípio, de novo, é o da nossa página de filosofia: a estrutura precisa sobreviver ao cenário em que a tese está errada, não só ao cenário em que ela acerta.
Os números usados nos gráficos (strike R$ 100, prêmio R$ 5, volatilidade implícita de 28% a.a., juro de 10,5% a.a., 45 dias úteis até o vencimento) são ilustrativos, os mesmos do post sobre a call, escolhidos só pra manter a comparação direta. Não são cotação de nenhum ativo real nem recomendação.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.