GameStop: como delta e gamma transformaram $17 em $483
GameStop é o caso mais famoso de gregas afetando um preço real, mas a maior parte das explicações populares para por aqui: “investidor de varejo se uniu no Reddit e comprou a ação”. Isso é verdade, mas incompleto. O que transformou uma alta forte numa explosão vertical foi um mecanismo de delta e gamma que qualquer um que já tivesse operado do lado vendido de opções reconheceria de longe.
A trajetória real
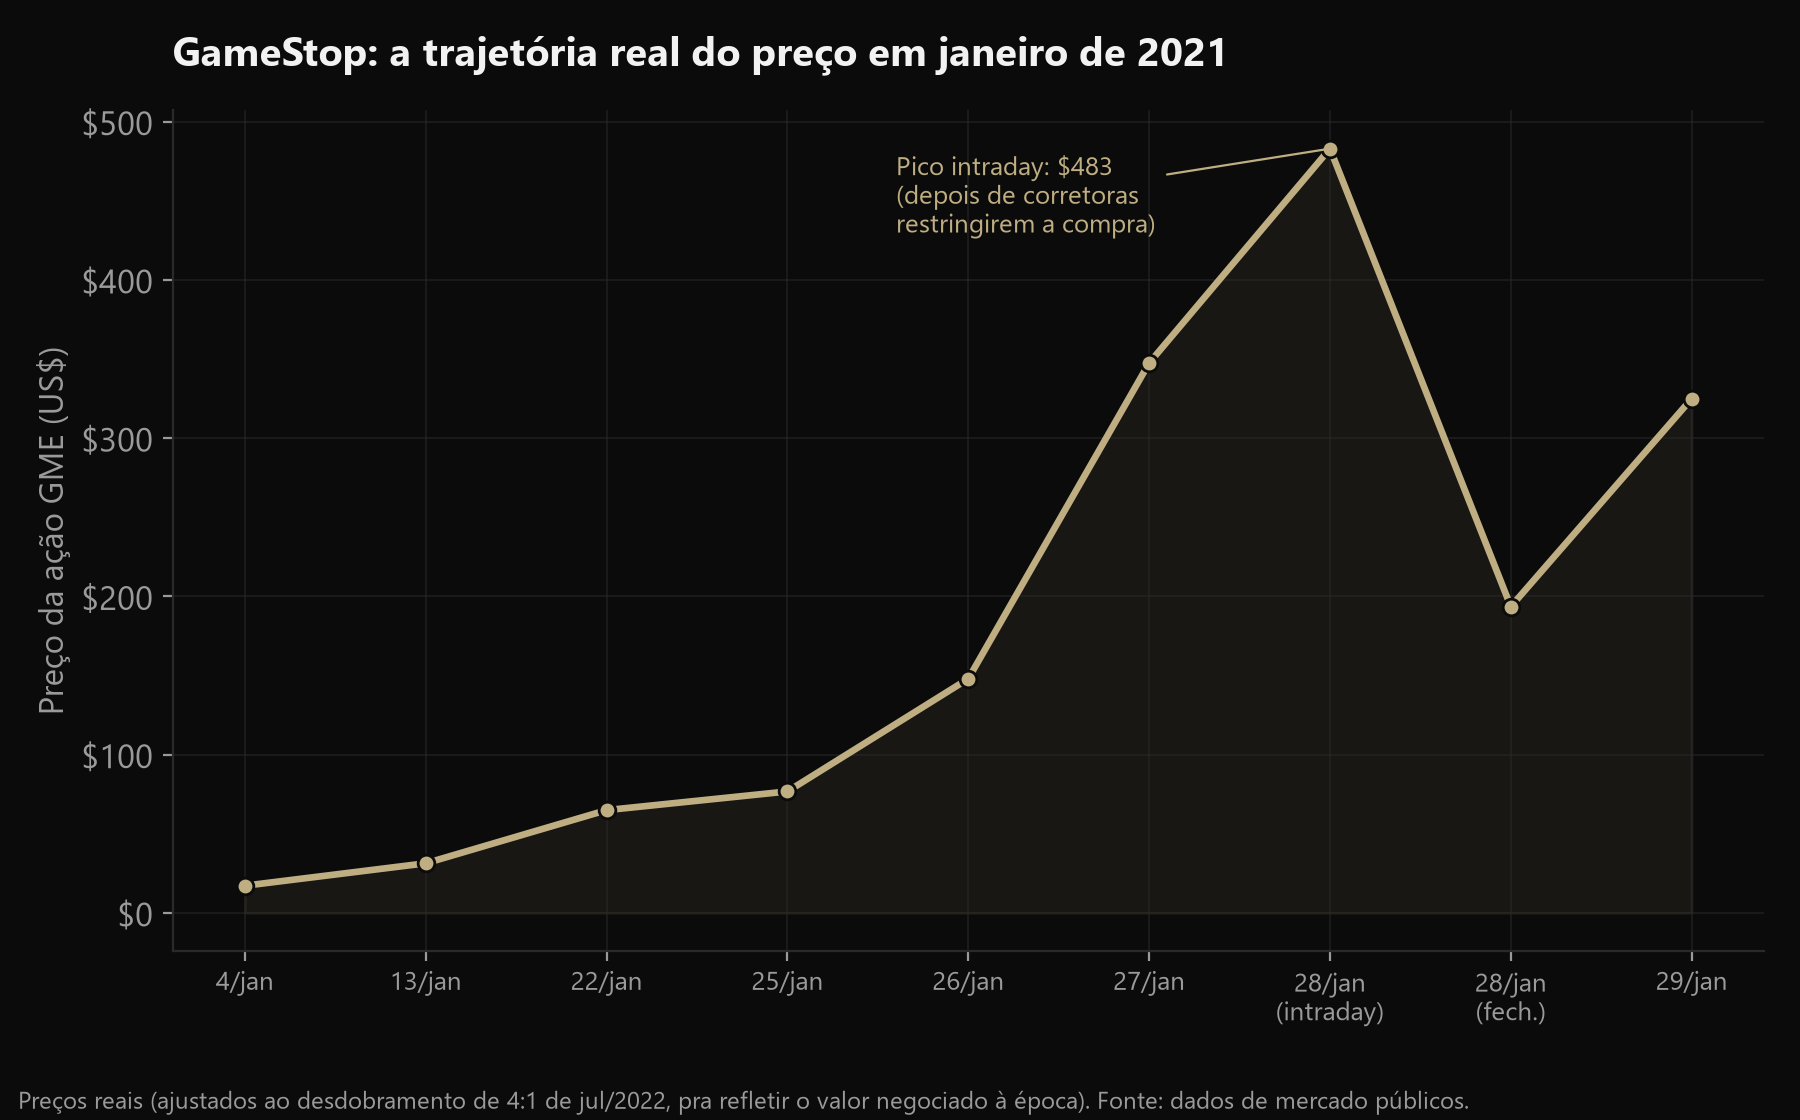
A ação começou janeiro de 2021 em torno de US$ 17. Fechou 22 de janeiro perto de US$ 65. Fechou 27 de janeiro a US$ 347,52. No dia seguinte, 28 de janeiro, bateu um pico intradiário de US$ 483, antes de várias corretoras de varejo (mais notavelmente a Robinhood) restringirem a compra do papel (só era possível vender), o que derrubou o preço de volta pra perto de US$ 194 no fechamento do mesmo dia. Do início ao pico, mais de 2.700% em menos de um mês.
Duas forças, não uma
Short squeeze: no meio de janeiro de 2021, o interesse a descoberto (short interest) chegou a superar 140% do free float da ação, mais ações vendidas a descoberto do que ações realmente disponíveis pra negociar (possível porque uma mesma ação emprestada pode ser vendida a descoberto mais de uma vez, em sequência). Isso deixava qualquer alta forte com potencial de forçar quem estava vendido a comprar de volta pra limitar perdas, o que empurra o preço ainda mais pra cima.
Gamma squeeze: paralelamente, uma onda de compradores de varejo começou a comprar volumes enormes de calls fora do dinheiro, em strikes que pareciam absurdos semanas antes (US$ 60, US$ 115, US$ 200, US$ 400). Cada call vendida por um formador de mercado (a contraparte que assume o lado vendido pra viabilizar a negociação) precisa ser hedgeada: o formador compra uma fração da ação equivalente ao delta daquela opção. Conforme o preço da ação subia e essas calls, antes fora do dinheiro, se aproximavam e cruzavam o strike, o delta de cada uma subia rápido (o efeito de gamma descrito no post anterior desta série), e os formadores de mercado precisavam comprar mais e mais ações pra manter o hedge. Essa compra mecânica, motivada por gestão de risco e não por convicção sobre a empresa, empurrou o preço pra cima, o que tornava as próximas calls ainda mais próximas do dinheiro, exigindo ainda mais compra. O mesmo tipo de ciclo autorreforçado do Volmageddon, só que do lado comprado em vez de vendido.
O outro lado: quem perdeu, e por quê
A Melvin Capital, um dos fundos mais expostos vendido em GameStop, começou 2021 com US$ 12,5 bilhões sob gestão e perdeu 53% só em janeiro, terminando o mês com cerca de US$ 8 bilhões, incluindo um aporte de socorro de US$ 2,75 bilhões vindo da Citadel e da Point72. O fundo não quebrou por causa de uma tese errada sobre o valor da GameStop no longo prazo, quebrou por estar posicionado do lado errado de um mecanismo de gregas que ele mesmo, como um dos maiores fundos de operações vendidas em ações do mercado, deveria conhecer profundamente.
A leitura que fica
Quem entendeu, em tempo real, que a combinação de short interest extremo com um volume anormal de compra de calls fora do dinheiro criava um ambiente propício pra gamma squeeze teve, em teoria, informação suficiente pra se posicionar comprado (em ação ou em opção) antes da euforia. Na prática, poucos anteciparam a magnitude, porque o tamanho do movimento dependeu de um elemento imprevisível, a coordenação inédita de investidores de varejo em escala, ativando um mecanismo estrutural que sempre existiu, mas nunca tinha sido puxado com essa força. A lição estrutural continua válida independente do próximo nome: quando short interest está extremo e o volume de opções fora do dinheiro dispara de forma anormal, existe um mecanismo mecânico e conhecido que pode transformar uma alta em explosão, na direção que for.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.