Delta: quanto a opção anda pra cada R$ 1 do ativo
⚠ Este post contém números ilustrativos/exemplo usados para explicar a mecânica. Não são cotações reais de mercado. Ver nota no corpo do texto.
Delta é a primeira grega que todo mundo aprende, e por bom motivo: é a mais intuitiva. Ela mede quanto o preço da opção se move pra cada R$ 1 de movimento no preço do ativo, mantendo tudo o mais constante.
A definição
Delta de uma call varia entre 0 e 1. Delta de uma put varia entre -1 e 0 (o valor da put sobe quando o ativo cai, por isso o sinal negativo). Uma call com delta 0,60 significa, aproximadamente, que uma alta de R$ 1 no ativo move o preço da call em R$ 0,60.
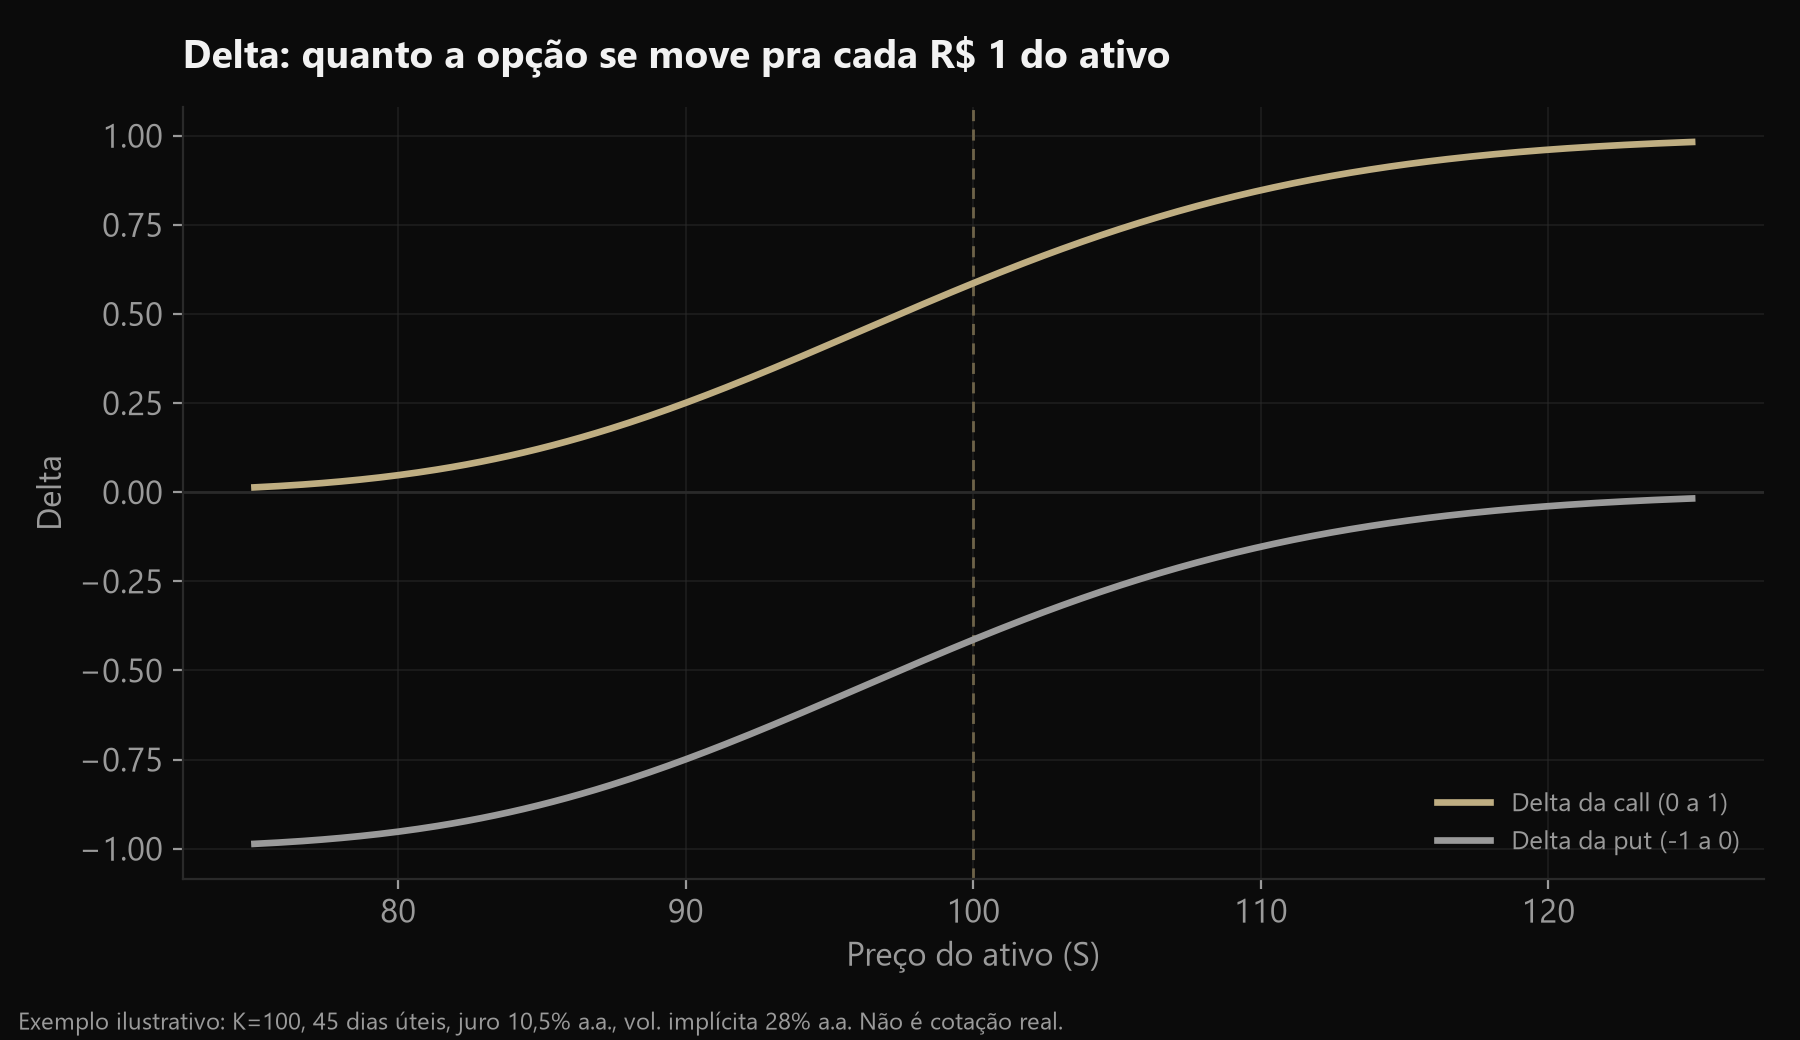
Repara o formato em S da curva. Longe do strike, dos dois lados, o delta satura perto de 0 ou perto de ±1: uma opção muito OTM quase não se move com o ativo (delta perto de zero), e uma opção muito ITM se move quase 1 para 1 (delta perto de ±1), porque nesse ponto ela já se comporta quase como o próprio ativo. É perto do strike que o delta muda mais rápido, o que antecipa o assunto do próximo post desta série, o gamma.
Duas leituras do mesmo número
Delta como hedge ratio: se você vendeu uma call com delta 0,60 sobre 100 ações, comprar 60 ações neutraliza (pra um movimento pequeno do ativo) a exposição direcional dessa posição. É a base de qualquer operação delta-neutra, e o motivo pelo qual mesas de opções ajustam posição no ativo o tempo todo, o chamado hedge dinâmico.
Delta como probabilidade aproximada: sob certas simplificações, o delta de uma call se aproxima da probabilidade (medida sob a métrica de risco-neutro, não a probabilidade real) de a opção terminar dentro do dinheiro no vencimento. É uma aproximação útil no dia a dia, mas imprecisa, ela ignora completamente o quanto a opção termina dentro do dinheiro, só se vai ou não terminar.
Por que importa na prática
Delta é o primeiro número que qualquer mesa olha antes de qualquer outro, porque responde a pergunta mais básica: pra que lado, e o quanto, essa posição está exposta ao ativo agora. Uma carteira com delta agregado positivo ganha se o ativo sobe. Uma carteira delta-neutra (soma dos deltas igual a zero) não depende da direção do ativo pra um movimento pequeno, só reage a mudanças em vol e no tempo, o que a torna uma forma comum de isolar exposição a volatilidade sem apostar em direção.
Uma armadilha comum: tratar delta como fixo. Ele não é. Delta muda o tempo todo, com o preço do ativo, com o tempo até o vencimento, com a volatilidade. Uma posição montada delta-neutra hoje pode estar bem longe de neutra amanhã, mesmo sem nenhuma decisão nova, só porque o ativo se moveu. Essa mudança do delta tem nome e grega própria: é gamma, o assunto do próximo post.
O gráfico usa parâmetros ilustrativos (K=100, 45 dias úteis, juro 10,5% a.a., vol. implícita 28% a.a.). Não é cotação de nenhum ativo real.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.