Vanna, charm e o mercado de opções que vence no mesmo dia
Os dois casos anteriores desta série, Volmageddon e GameStop, são eventos pontuais, extraordinários, que aconteceram uma vez e entraram pra história. Este caso é diferente: é um mecanismo que roda todo santo dia no mercado americano, ficou grande o suficiente pra mover preço de forma sistemática, e deu origem a fundos inteiros construídos em cima dele.
O crescimento das opções de vencimento no mesmo dia
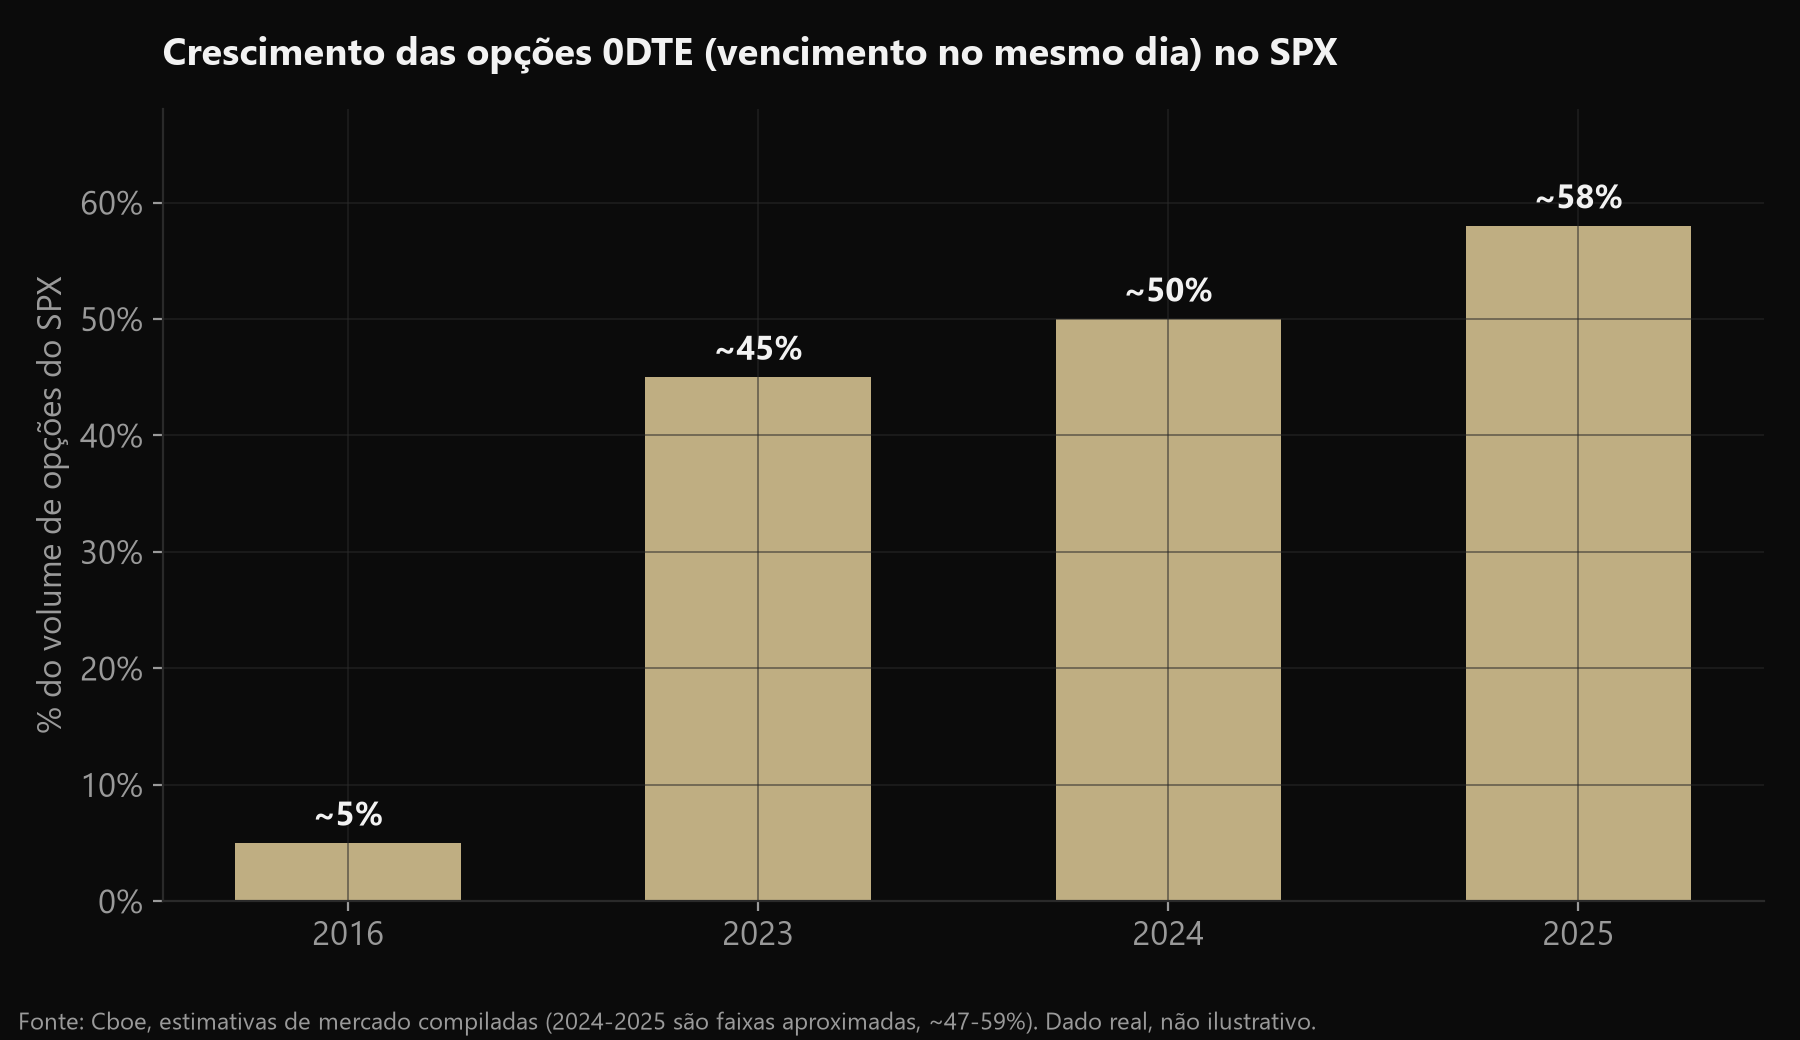
Opções “0DTE” (zero days to expiration, vencimento no mesmo dia da negociação) eram uma fatia pequena e quase irrelevante do mercado em 2016, cerca de 5% do volume de opções sobre o índice S&P 500 (SPX). A Cboe passou a listar vencimentos diários (não só mensais) pro SPX a partir de 2022, e a fatia disparou: perto de 45% do volume do SPX em 2023, e hoje estimada entre 47% e 59% (dependendo da metodologia e do mês), com volume médio diário na casa de 2,3 milhões de contratos em 2025. No mercado de opções listadas dos EUA como um todo, 0DTE saltou de 21,5% do volume total em 2024 pra 24,1% em 2025.
Por que isso ativa charm e vanna com força
Uma opção que vence no mesmo dia tem, por definição, o máximo de charm possível: o delta dela precisa colapsar pra 0 ou para ±1 em questão de horas, não semanas. Formadores de mercado que ficam do lado vendido desse volume gigantesco de opções de curtíssimo prazo precisam ajustar hedge de forma quase contínua ao longo do próprio dia de negociação, só por causa da passagem do tempo, o efeito charm em escala industrial. A JPMorgan estimou que esse fluxo de rebalanceamento de formadores de mercado já influencia de forma mensurável o movimento intradiário do S&P 500, incluindo um efeito conhecido como “end of day pin”: o preço do índice tende a gravitar em torno de determinados strikes perto do fechamento, puxado pelo hedge de charm sendo desmontado.
Vanna entra quando a volatilidade implícita se move durante o pregão: uma queda na vol muda o delta de milhões de contratos em aberto ao mesmo tempo, forçando ajuste de hedge que nada tem a ver com o ativo em si, só com a mudança na expectativa de volatilidade.
Quem constrói estratégia em cima disso
Cem Karsan, fundador da Kai Volatility Advisors, é o nome mais citado publicamente por transformar leitura de fluxo de vanna e charm dos formadores de mercado numa estratégia sistemática de negociação: em vez de apostar em direção do ativo, ele opera antecipando quando e quanto esse rebalanceamento mecânico vai empurrar o preço, tipicamente perto de vencimentos mensais e em torno do fechamento diário no universo 0DTE. É uma estratégia genuinamente diferente de analisar fundamento ou narrativa: é ler a posição agregada de opções em aberto e a mecânica de hedge que ela obriga, e se posicionar um passo à frente do fluxo que vai acontecer de qualquer forma, goste o mercado ou não.
A leitura que fica
Diferente de Volmageddon e GameStop, aqui não existe um dia específico pra apontar como “o evento”. O ganho de quem entende esse mecanismo não vem de prever um cisne negro, vem de reconhecer que existe uma fonte de fluxo mecânico, recorrente e crescente (a fatia de 0DTE só aumentou nos últimos anos) rodando por trás do preço todo santo dia, gerada por gente que não está negociando por convicção nenhuma sobre o ativo, só cumprindo obrigação de hedge. Entender vanna e charm não é sobre acertar uma aposta grande uma vez. É sobre enxergar uma fonte de viés estrutural recorrente que a maioria do mercado não sabe nem que existe.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.