O que é uma call: o direito de comprar, não a obrigação
⚠ Este post contém números ilustrativos/exemplo usados para explicar a mecânica. Não são cotações reais de mercado. Ver nota no corpo do texto.
Call é a opção mais mal explicada do mercado. A maioria das explicações começa pela mecânica (strike, vencimento, prêmio) e só depois, se sobrar espaço, chega ao que realmente importa: uma call é um direito, não uma obrigação. Essa diferença de uma palavra é a razão pela qual opção existe como classe de ativo separada de contrato futuro.
A definição que importa
Uma call dá ao comprador o direito de comprar um ativo por um preço fixo (o strike, K) até uma data determinada (o vencimento), mediante o pagamento de um valor à vista (o prêmio). Repara no verbo: direito. Se o preço do ativo subir acima do strike, você exerce e lucra a diferença. Se cair, você simplesmente não exerce, e a única coisa que perde é o prêmio que já pagou. Nunca mais que isso.
Isso é o oposto de comprar o ativo à vista alavancado, ou de um contrato futuro: lá, se o preço despenca, a perda te acompanha sem limite (ou até a zero). Numa call comprada, a perda máxima é conhecida no instante em que você paga o prêmio.
Mas repara: todo direito precisa de uma contraparte que assume a obrigação oposta. Quem vende a call, o lançador, recebe o prêmio à vista agora, mas em troca fica obrigado a vender o ativo pelo strike se o comprador decidir exercer, não importa o quanto o preço tenha subido. Direito e obrigação são as duas metades do mesmo contrato, nunca existe uma sem a outra.
O payoff no vencimento
No dia do vencimento, o resultado de uma call comprada segue uma fórmula simples: máximo entre (preço do ativo menos strike) e zero, menos o prêmio pago. Visualmente, isso vira uma linha quebrada bem característica.
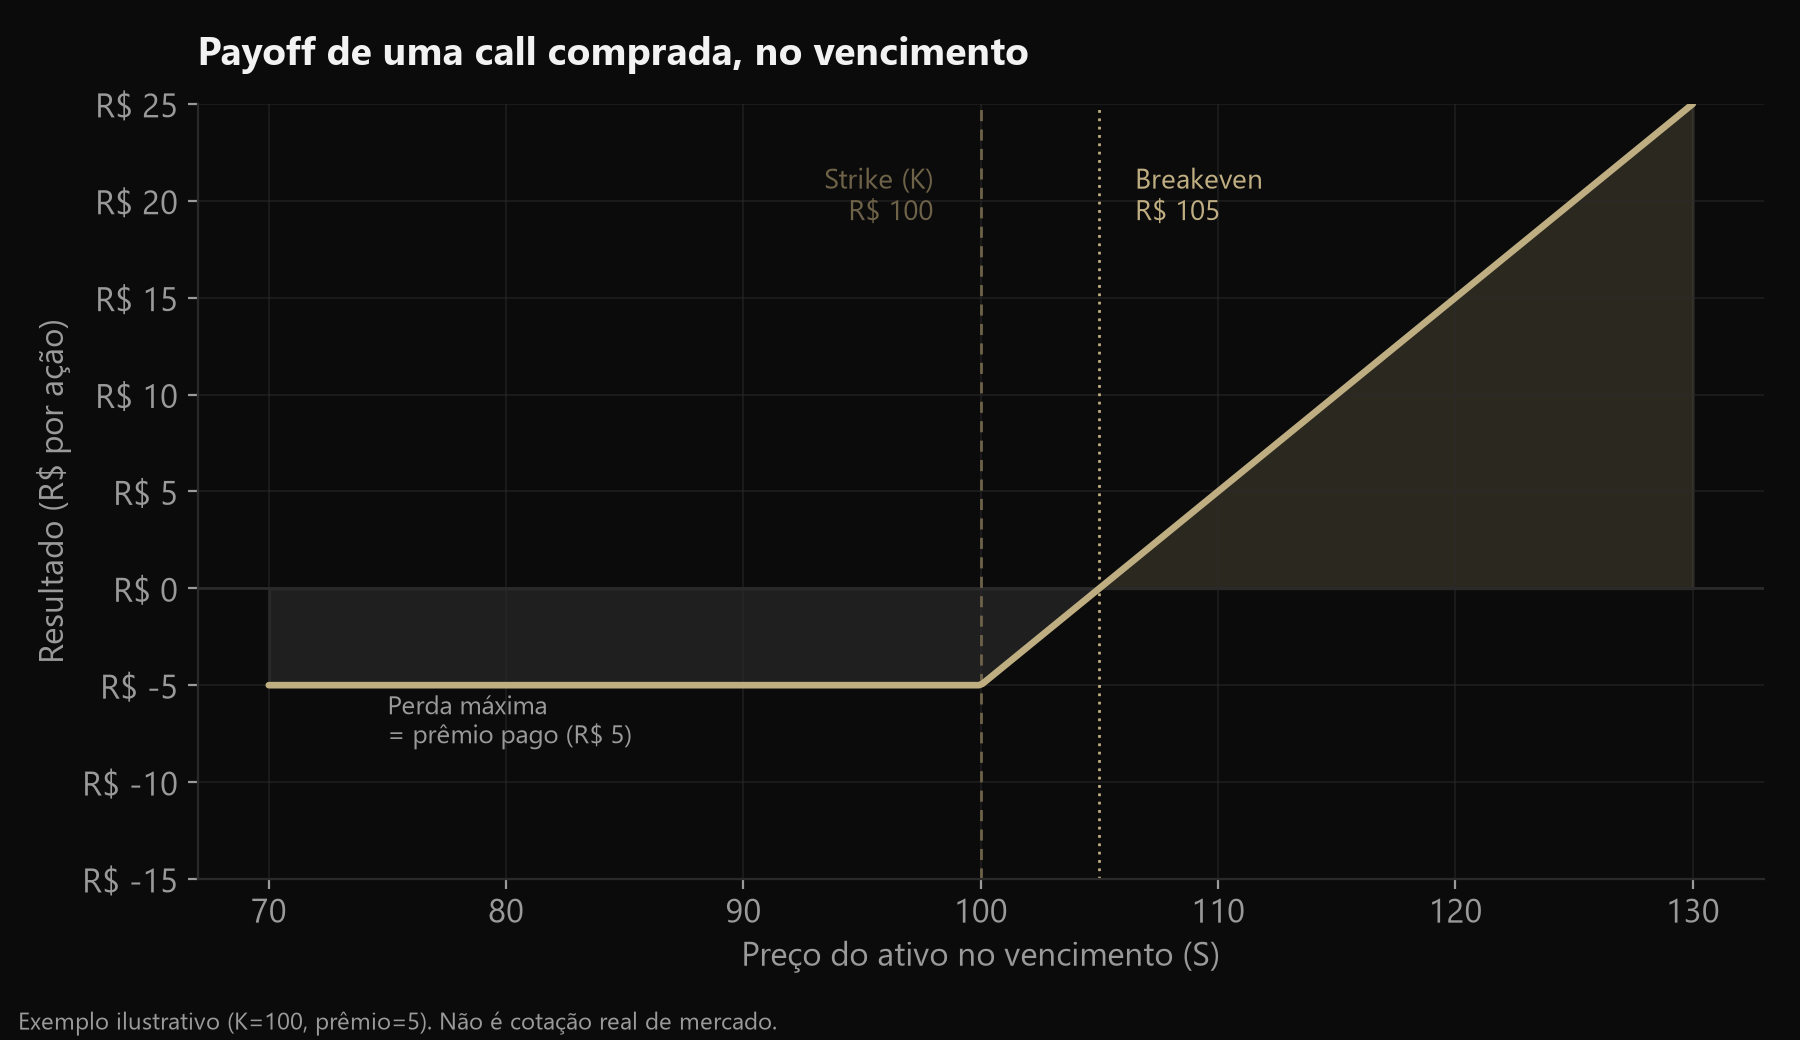
No exemplo do gráfico (strike de R$ 100, prêmio de R$ 5): abaixo de R$ 100 no vencimento, você perde exatamente os R$ 5 que pagou, não importa se o ativo caiu 2% ou 40%. Acima de R$ 100, o resultado sobe R$ 1 pra cada R$ 1 de alta do ativo. O breakeven, o preço em que você começa a lucrar de fato, fica no strike mais o prêmio: R$ 105. Entre R$ 100 e R$ 105 você já exerce a opção (recupera parte do prêmio), mas ainda está no vermelho no total da operação.
Essa assimetria (perda limitada e conhecida, ganho ilimitado) é o motivo pelo qual call vira ferramenta de estrutura, não só de especulação direta. Mas ela tem um preço, e esse preço não é só sobre “quanto o ativo vale hoje”.
O outro lado do contrato: vender é obrigação, não direito
Tudo o que foi descrito até aqui vale pra quem compra a call. Quem vende (lança) está do lado espelhado, e a diferença não é sutil: onde o comprador tem direito, o vendedor tem obrigação, e onde o comprador tem risco limitado, o vendedor tem risco (em teoria) ilimitado.
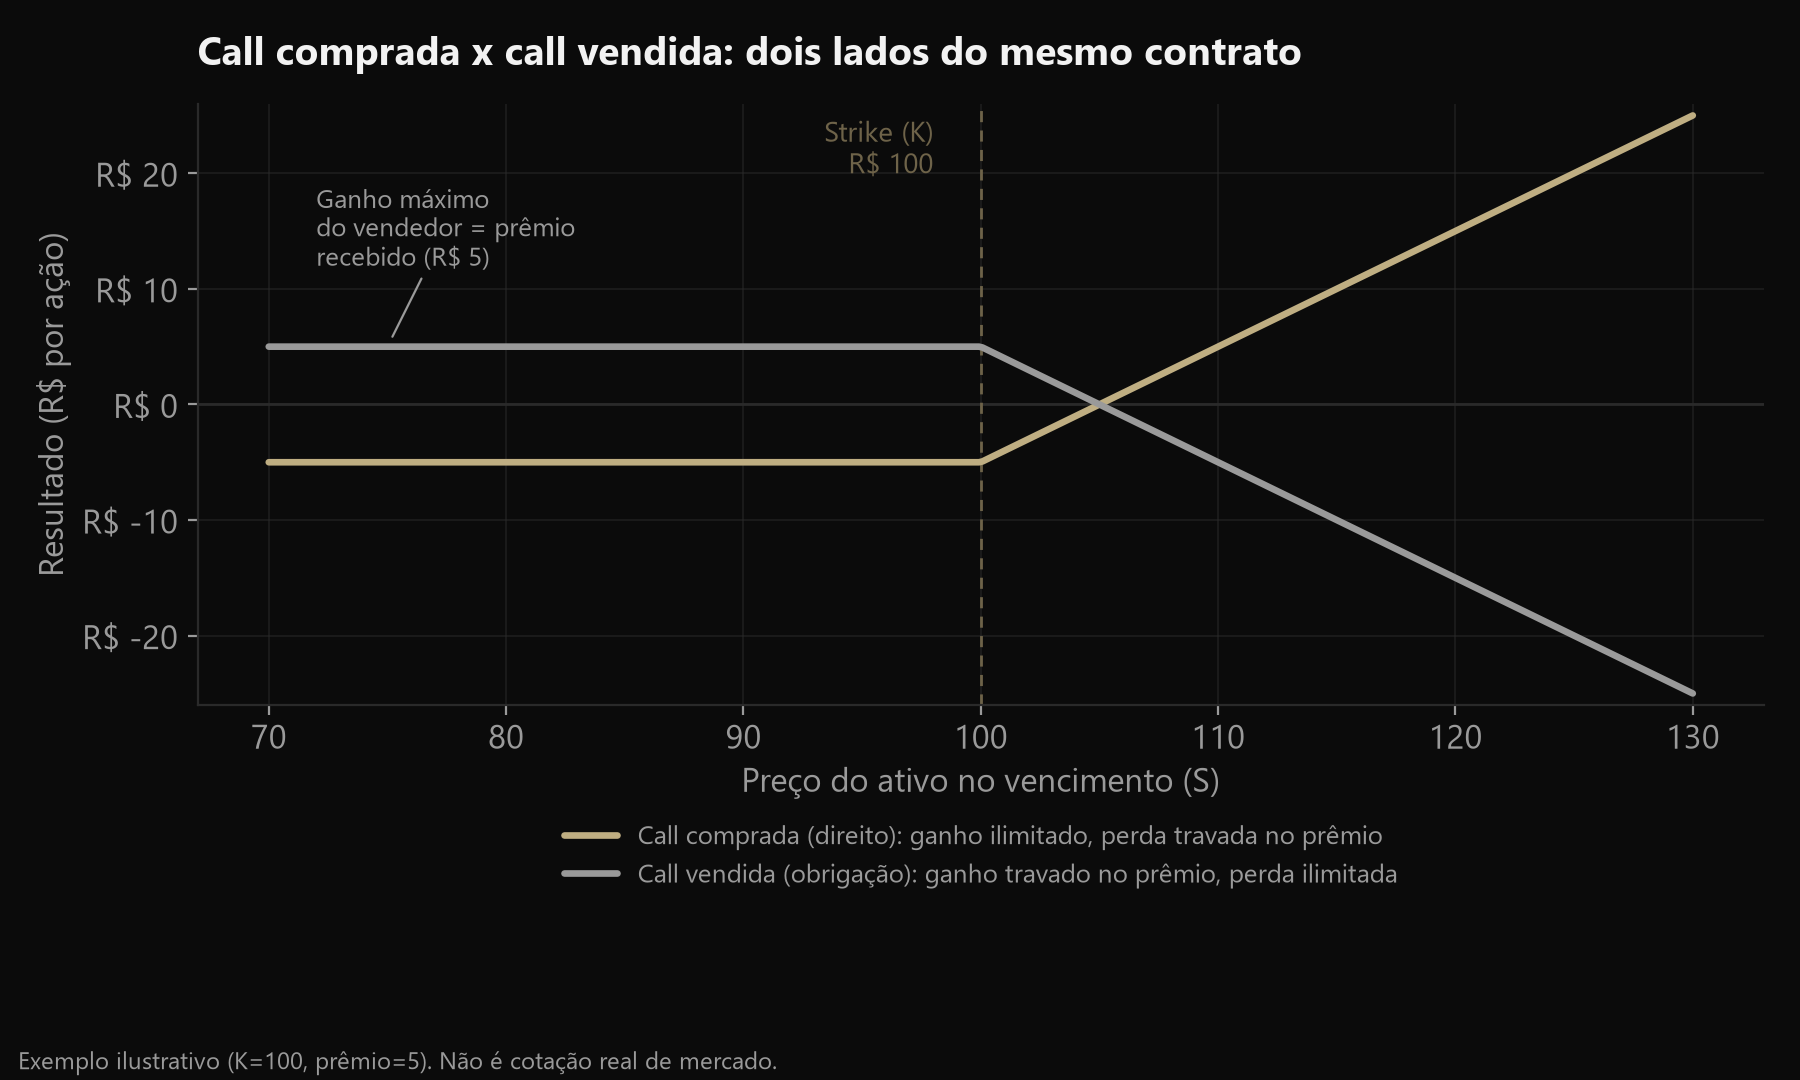
O gráfico mostra os dois lados do mesmo contrato, com o mesmo strike e o mesmo prêmio. O vendedor recebe R$ 5 à vista no momento em que lança a opção. Se o ativo ficar abaixo de R$ 100 no vencimento, o comprador não exerce, e o vendedor fica com o prêmio inteiro, esse é o melhor cenário possível pra quem vendeu. Mas se o ativo subir bastante, o vendedor é obrigado a entregar o ativo pelo strike, comprando-o no mercado (ou usando um que já tinha) por um preço muito maior. O ganho do vendedor está travado em R$ 5, não importa o quanto o ativo caia; a perda dele cresce junto com o ativo, sem teto.
Essa é a razão pela qual vender call a descoberto (sem já ter o ativo em carteira) é considerado uma das operações de maior risco em opções, e por que, quando a Sarisa vende call, é quase sempre sobre um ativo que já está em carteira (a chamada covered call), transformando a obrigação numa forma de gerar renda sobre algo que você já ia segurar de qualquer forma, não numa aposta contra alta ilimitada.
Prêmio não é um número só: são dois
O prêmio de uma call se decompõe em duas partes que se comportam de formas completamente diferentes:
Valor intrínseco: o quanto a opção já valeria se fosse exercida agora mesmo. É simplesmente máximo entre (preço do ativo menos strike) e zero. Não depende de tempo, nem de volatilidade, só de onde o preço está agora em relação ao strike.
Valor extrínseco (o apelido comum no mercado é “valor tempo”, mas o termo tecnicamente correto é esse): tudo o que sobra do prêmio além do valor intrínseco. É o que o mercado cobra pela possibilidade de o ativo se mover a seu favor antes do vencimento. Esse componente é maior quanto mais tempo falta e quanto maior a volatilidade esperada, isto é, depende dos dois, não só do tempo, e ele evapora até o vencimento, de forma acelerada nas últimas semanas (o efeito conhecido como theta). Chamar esse componente só de “valor tempo” pega metade da história, já que volatilidade também entra na conta.
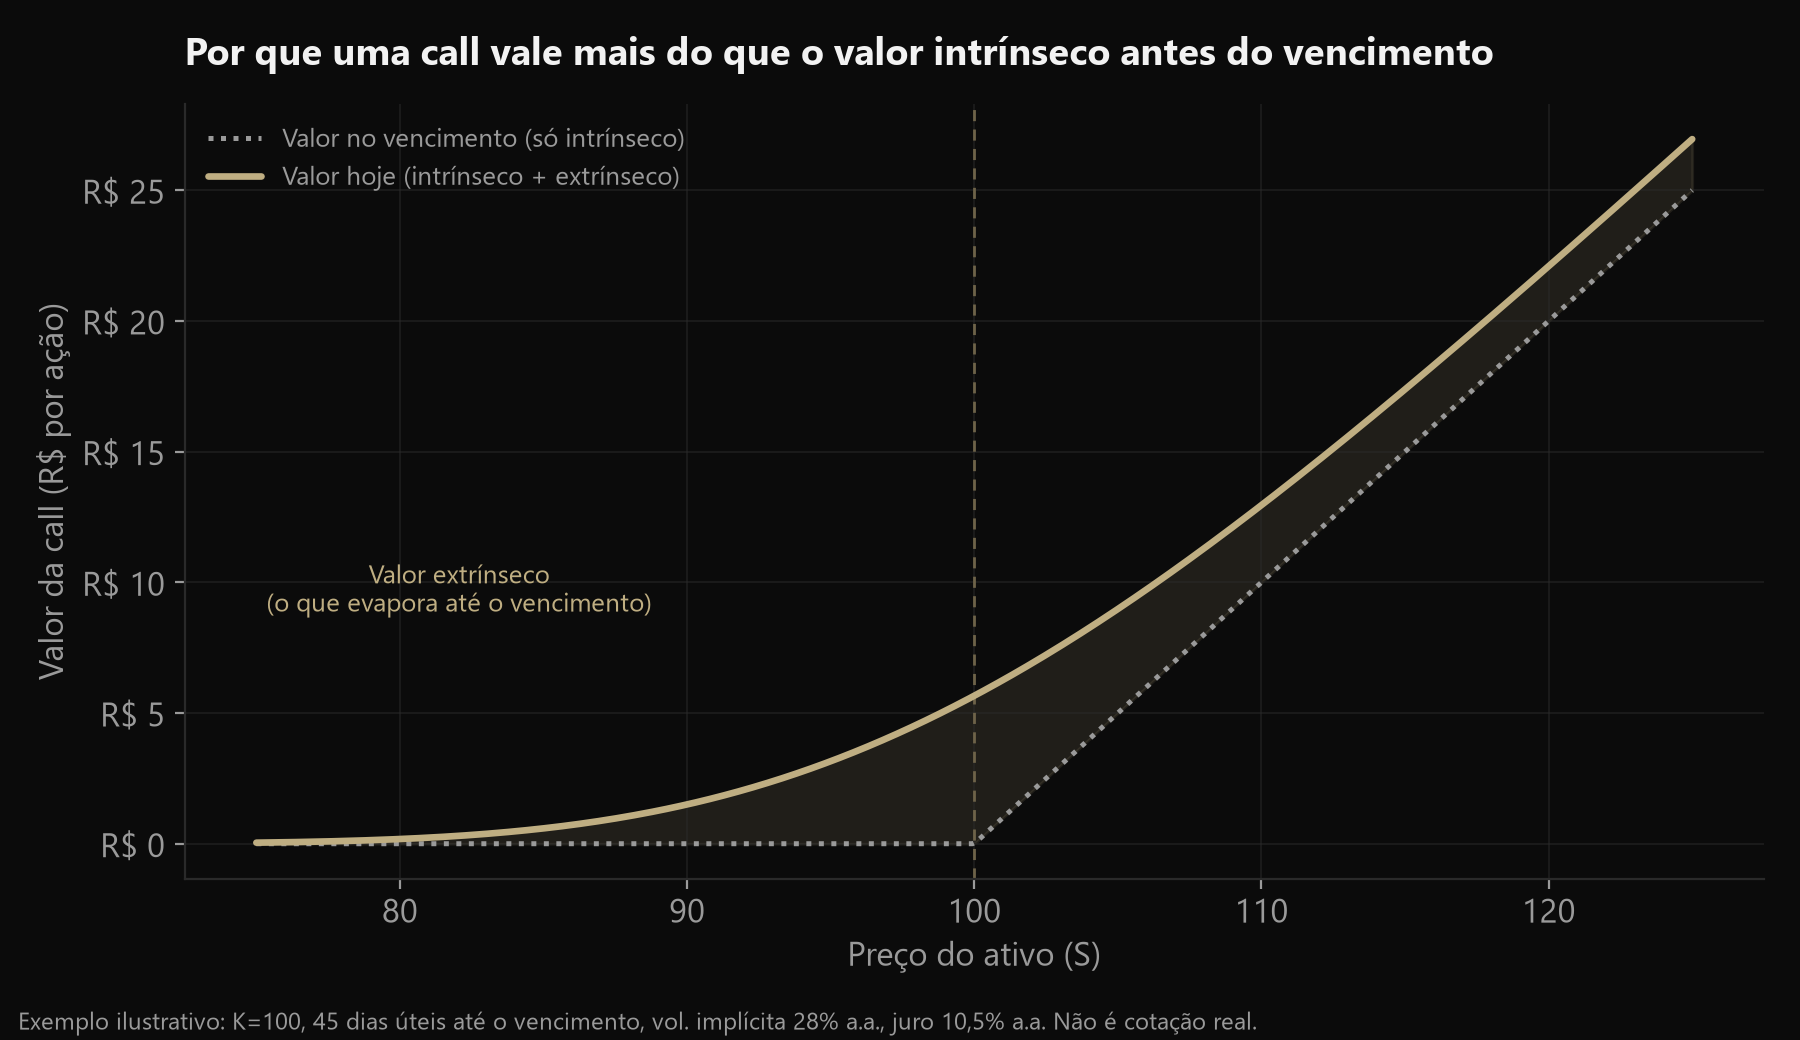
No gráfico acima, a linha pontilhada é o que a call vale exatamente no vencimento (só o intrínseco, a mesma linha quebrada de antes). A curva dourada é o que ela vale hoje, com 45 dias úteis ainda pela frente: por mais que o ativo esteja abaixo do strike, a call ainda vale alguma coisa, porque ainda há tempo pra virar. Essa área entre as duas linhas é o valor extrínseco (o “valor tempo” de que falamos acima). Ela é máxima perto do strike (onde a incerteza sobre exercer ou não é maior) e vai a zero nas pontas, tanto muito abaixo quanto muito acima do strike, onde o resultado já está praticamente decidido.
Por que isso importa na prática
Quem compra uma call comprando “porque acha que vai subir” está, sem saber, fazendo duas apostas ao mesmo tempo: uma na direção do ativo, outra em quanto tempo isso leva pra acontecer. Se acertar a direção mas o movimento demorar mais do que o vencimento da opção, o valor extrínseco evapora antes do valor intrínseco aparecer, e a call pode expirar sem valor mesmo com a tese “certa”.
É por isso que, na Sarisa, call comprada isolada quase nunca é o produto final. Ela entra como componente dentro de uma estrutura (trava, collar, acúmulo com meta de preço), onde o custo do valor extrínseco é medido contra um objetivo específico e um horizonte definido, não contra uma esperança de alta. O princípio é o mesmo da nossa página de filosofia: estrutura acima de narrativa. “Vai subir” não é uma estrutura. Strike, vencimento e o que acontece se a tese estiver errada, isso é.
Os números usados nos gráficos (strike R$ 100, prêmio R$ 5, volatilidade implícita de 28% a.a., juro de 10,5% a.a., 45 dias úteis até o vencimento) são ilustrativos, escolhidos só pra deixar a mecânica clara. Não são cotação de nenhum ativo real nem recomendação.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.