IVRank e IV Percentil: a volatilidade está alta comparado a quê
⚠ Este post contém números ilustrativos/exemplo usados para explicar a mecânica. Não são cotações reais de mercado. Ver nota no corpo do texto.
“A volatilidade implícita está em 30%.” Sozinho, esse número não diz quase nada. 30% é alto ou baixo? Depende inteiramente do histórico daquele ativo específico: pra uma ação historicamente calma, 30% pode ser um extremo raro. Pra uma ação historicamente agitada, pode ser um dia tranquilo. IV Rank e IV Percentil existem pra resolver exatamente essa pergunta, “alta comparado a quê”, só que cada um responde de um jeito diferente.
IV Rank
Olha só dois números do período analisado (geralmente 1 ano): o mínimo e o máximo. E posiciona a IV atual entre eles, em percentual:
IV Rank = (IV atual − mínimo) / (máximo − mínimo) × 100
Se a IV variou entre 15% e 45% no ano, e está em 22% hoje, o IV Rank é de 23%: a IV atual está perto da ponta baixa da faixa observada.
IV Percentil
Olha a distribuição inteira do período, não só as duas pontas, e conta em quantos dias a IV ficou abaixo do nível atual:
IV Percentil = (dias com IV abaixo do nível atual) / (total de dias) × 100
Por que os dois podem divergir bastante
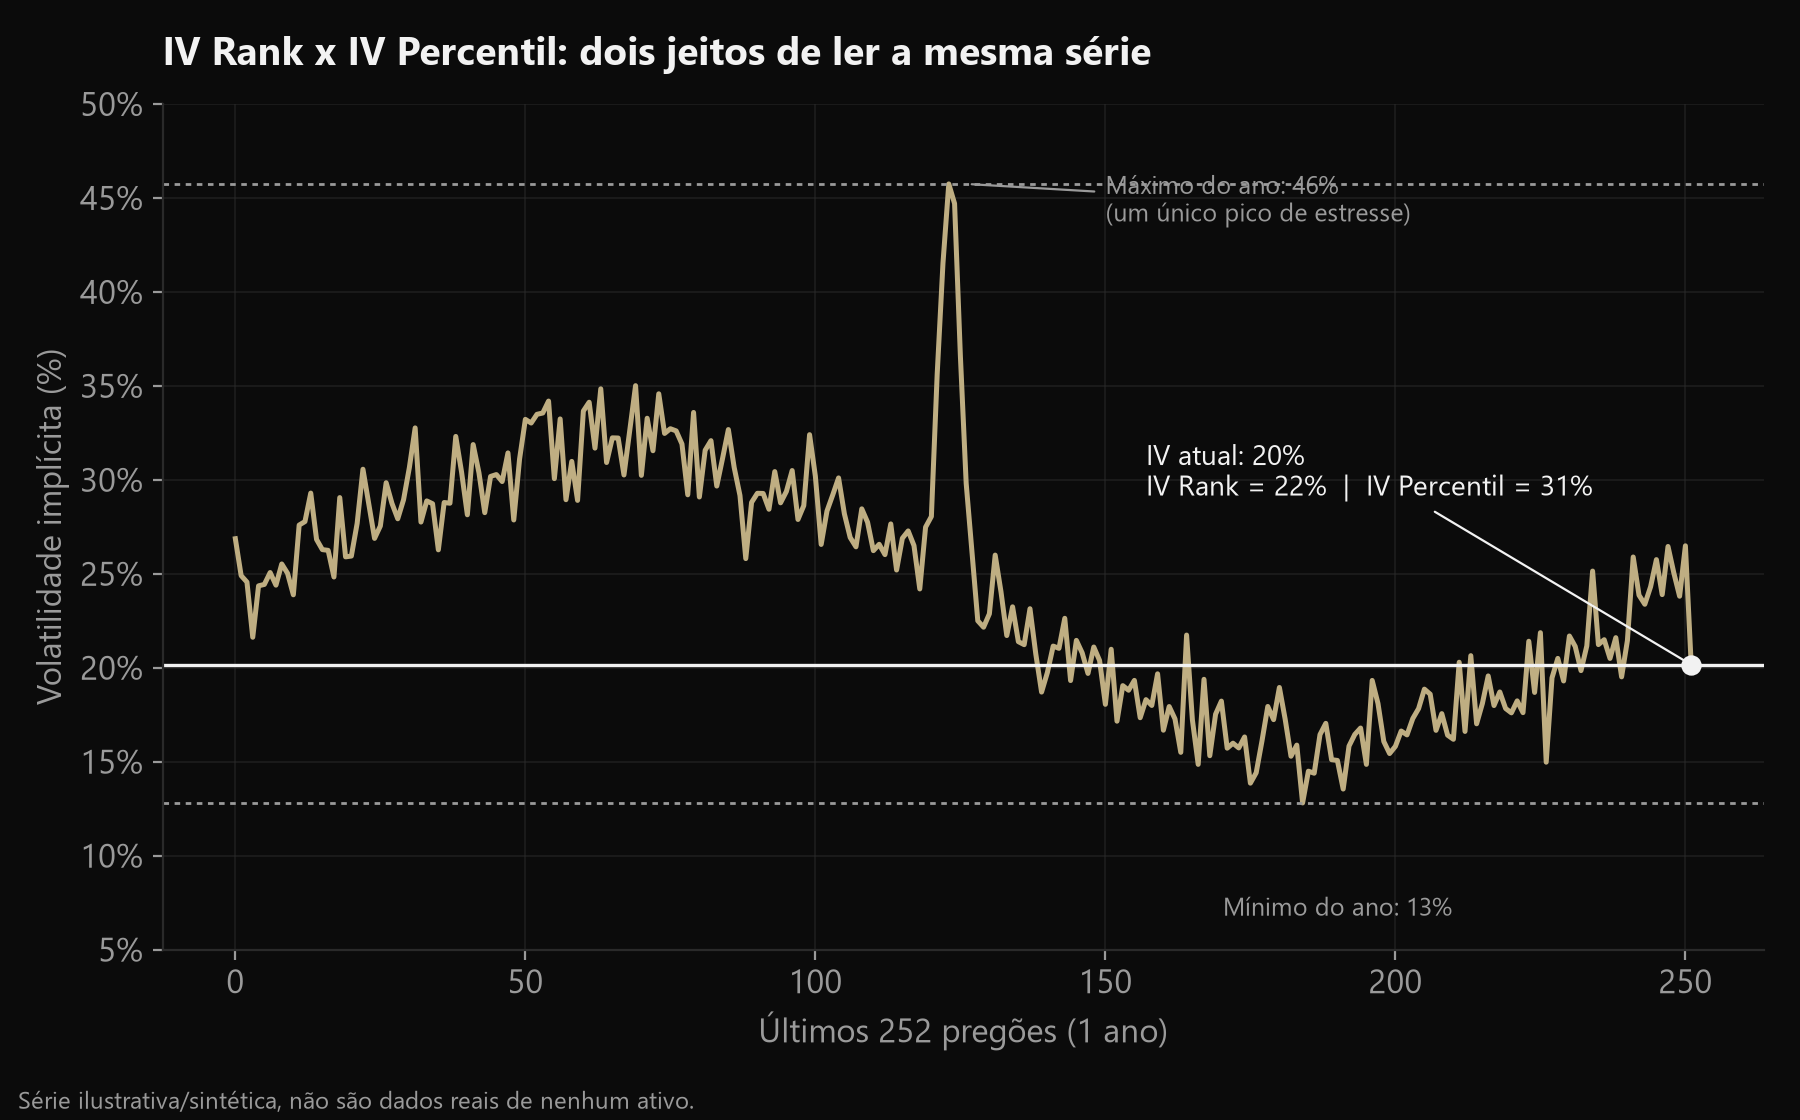
No exemplo do gráfico, um único pico isolado de estresse (um dia de pânico, um evento extremo e pontual) puxa o máximo do ano lá pra cima. Isso distorce o IV Rank pra baixo, mesmo que a IV atual esteja, na prática, numa faixa relativamente comum de acontecer. O IV Percentil, por olhar a distribuição inteira em vez de só o extremo, é bem menos sensível a esse tipo de outlier, e no mesmo exemplo mostra um número mais alto, mais fiel a onde a IV atual realmente se posiciona no dia a dia daquele ativo.
A regra prática: IV Rank é mais simples, mas mais sensível a um evento isolado no período. IV Percentil é mais robusto, mas exige olhar a série inteira, não só dois pontos. Quando um ativo teve algum evento extremo recente (uma crise, uma notícia isolada, um erro de mercado), vale mais confiar no Percentil. Em condições mais normais, os dois tendem a contar histórias parecidas.
Pra que serve, afinal
Nenhum dos dois diz se a opção está “cara” ou “barata” em termos absolutos, isso ainda depende do modelo de Black-Scholes e da comparação entre vol histórica e implícita. O que Rank e Percentil dão é contexto histórico: comprar opção com IV Percentil em 10% significa comprar volatilidade historicamente barata pra aquele ativo específico, com espaço maior pra ela expandir. Vender com IV Percentil em 90% significa vender volatilidade historicamente esticada, com espaço maior pra ela comprimir. Não é garantia de nada, mercado pode continuar caro ou continuar barato por muito tempo, mas é uma régua objetiva, melhor do que julgar só pelo número absoluto do dia.
O gráfico usa uma série ilustrativa/sintética de 252 pregões (1 ano), construída só pra mostrar como um outlier distorce o Rank mais do que o Percentil. Não são dados reais de nenhum ativo específico.
Conteúdo informativo e educacional. Não constitui recomendação de investimento. Operações com opções e derivativos envolvem risco, inclusive de perda superior ao capital alocado.